Domain einzelverbindungsdaten.de kaufen?
Wir ziehen mit dem Projekt
einzelverbindungsdaten.de um.
Sind Sie am Kauf der Domain
einzelverbindungsdaten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einzelverbindungsdaten.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
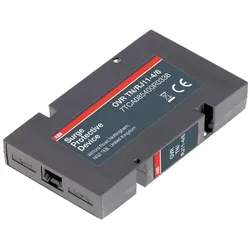
ABB OVR ISDN/RJ45-4/8 Überspannungsableiter Telekommunikation RJ45 4/8 Telekommunikation, ISDN, DSL7TCA085460R0359 OVR ISDN/RJ45-4/8 Kombinierte Überspannungs-Schutzeinrichtung als Zwischenstecker für Telekommunkationstechnik, geprüft in den Kategorien D, C, B gemäß IEC/EN 61643 für blitzintensive Umgebungen, zur Verwendung an den Blitzschutzzonen LPZ 0 bis 3165,23 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
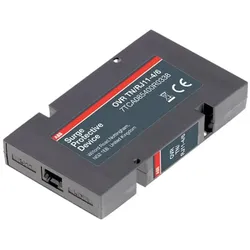
ABB OVR ISDN/RJ45-8/8 Überspannungsableiter Telekommunikation RJ45 8/8 Telekommunikation, ISDN, DSL7TCA085460R0360 OVR ISDN/RJ45-8/8 Kombinierte Überspannungs-Schutzeinrichtung als Zwischenstecker für Telekommunkationstechnik, geprüft in den Kategorien D, C, B gemäß IEC/EN 61643 für blitzintensive Umgebungen, zur Verwendung an den Blitzschutzzonen LPZ 0 bis 3211,08 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Acronis Cyber Protect Cloud - Datenspeicherung 1 GB/1 MonatBackup-Software bestimmt für 1 Anlage(n), tragbar, Abonnementdauer: 1 Monat, Abonnement, Sprachversion: CZ, Installationsmethode: Download (elektronisch), geeignet für Haushalte und für Firmen, bestimmt für mobile Geräte und PC Acronis Cyber Protect Cloud - umfassender Datenschutz und IT-Schutz in einemAcronis Cyber Protect Cloud stellt eine umfassende Lösung dar, die Datensicherung, Cybersicherheit und die Verwaltung von En0,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
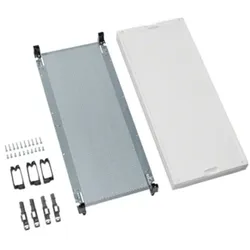
Hager Baustein UD41M1 600x250mm TelekommunikationBaustein, universN, 600x250mm, mit gelochter Montageplatte, für VDI. univers N Baustein für Multimediaanwendung zum Aufbau einer Niederspannungsverteilung als Schaltgerätekombination bis 1600A, mit Montageplatte-Lochung 3,2mm im Durchschnitt. Bemessungsspannung 3AC 690 V /50Hz. Serienmäßig plombierbare Berührungsschutzabdeckungen, verstärkt mittels Gasinnendruckverfahren mit je vier Schnellverschlussbolzen. VDE Zeichengenehmigung nach DIN EN 61 439 -1 u. - 2 u. -3 (VDE 0660 Teil 600 -1 u. -2 u. -3), Maßnorm: DIN 43 870.126,37 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
ABB OVR ISDN/RJ45-4/8 Überspannungsableiter Telekommunikation RJ45 4/8 Telekommunikation, ISDN, DSL7TCA085460R0359 OVR ISDN/RJ45-4/8 Kombinierte Überspannungs-Schutzeinrichtung als Zwischenstecker für Telekommunkationstechnik, geprüft in den Kategorien D, C, B gemäß IEC/EN 61643 für blitzintensive Umgebungen, zur Verwendung an den Blitzschutzzonen LPZ 0 bis 3165,23 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB OVR ISDN/RJ45-8/8 Überspannungsableiter Telekommunikation RJ45 8/8 Telekommunikation, ISDN, DSL7TCA085460R0360 OVR ISDN/RJ45-8/8 Kombinierte Überspannungs-Schutzeinrichtung als Zwischenstecker für Telekommunkationstechnik, geprüft in den Kategorien D, C, B gemäß IEC/EN 61643 für blitzintensive Umgebungen, zur Verwendung an den Blitzschutzzonen LPZ 0 bis 3211,08 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
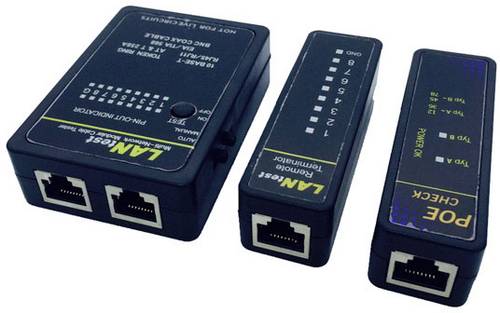
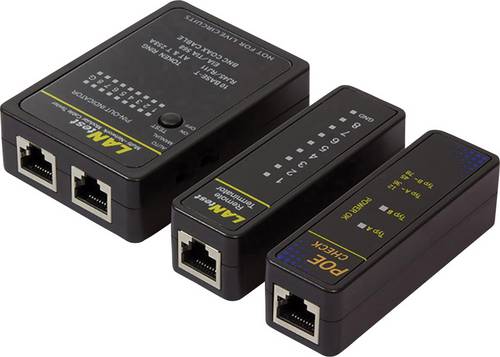
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester für RJ11, RJ12, RJ45, BNC und PoE. Für Koax-, Telefon- und Netzwerkleitungen. Mit der dazugehörigen Remote Einheit kann eine komplette Leitung auch nach der Installation geprüft werden. Einfache Bedienung, Anzeige über LEDs zum Testen von RJ45, RJ12, RJ11 und Coax nach den gültigen Standards. Das Gerät prüft auf Verbindung, Schirmung, sowie auf Belegung der Adernpaare (RJ45 Netzwerkkabel). Der beigefügte PoE-Finder identifiziert schnell und einfach vor Ort alle Netzwerk-Datenports auf Power Over Ethernet Spannungsversorgung. Er zeigt an, ob eine PoE Spannung vorhanden ist und wenn ja, auf welchen Aderpaaren (1-2/3-6 oder 4-5/7-8).13,88 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.